L'assurance villa vs appartement ne répond pas aux mêmes besoins, car vous n'assurez pas le même type de bien. Dans une villa, vous couvrez un bâtiment individuel avec ses dépendances et son terrain. Dans un appartement, vous assurez un lot privatif au sein d'une copropriété, où une partie des risques est déjà mutualisée. Cette différence fondamentale change la structure du contrat, les garanties indispensables et le calcul de la prime.
Réponse rapide: La principale différence entre l'assurance d'une villa et celle d'un appartement réside dans l'objet assuré : la villa est un bâtiment complet avec ses extérieurs, tandis que l'appartement est un lot privatif dont les parties communes sont couvertes par l'assurance de la copropriété.
Key Takeaways
- L'assurance d'une villa et celle d'un appartement ne couvrent pas les mêmes risques ni les mêmes biens.
- La villa est un bâtiment individuel : vous assurez l'ensemble de la structure et de ses dépendances.
- L'appartement est un lot dans une copropriété : une partie des garanties est mutualisée via le syndic.
- Le prix dépend de la valeur de reconstruction, de la surface et de l'exposition aux risques, pas seulement du type de bien.
- Comparer les garanties et les exclusions est plus important que comparer uniquement le prix.
The Complete Answer: Villa vs Appartement — What's the Difference in Insurance?
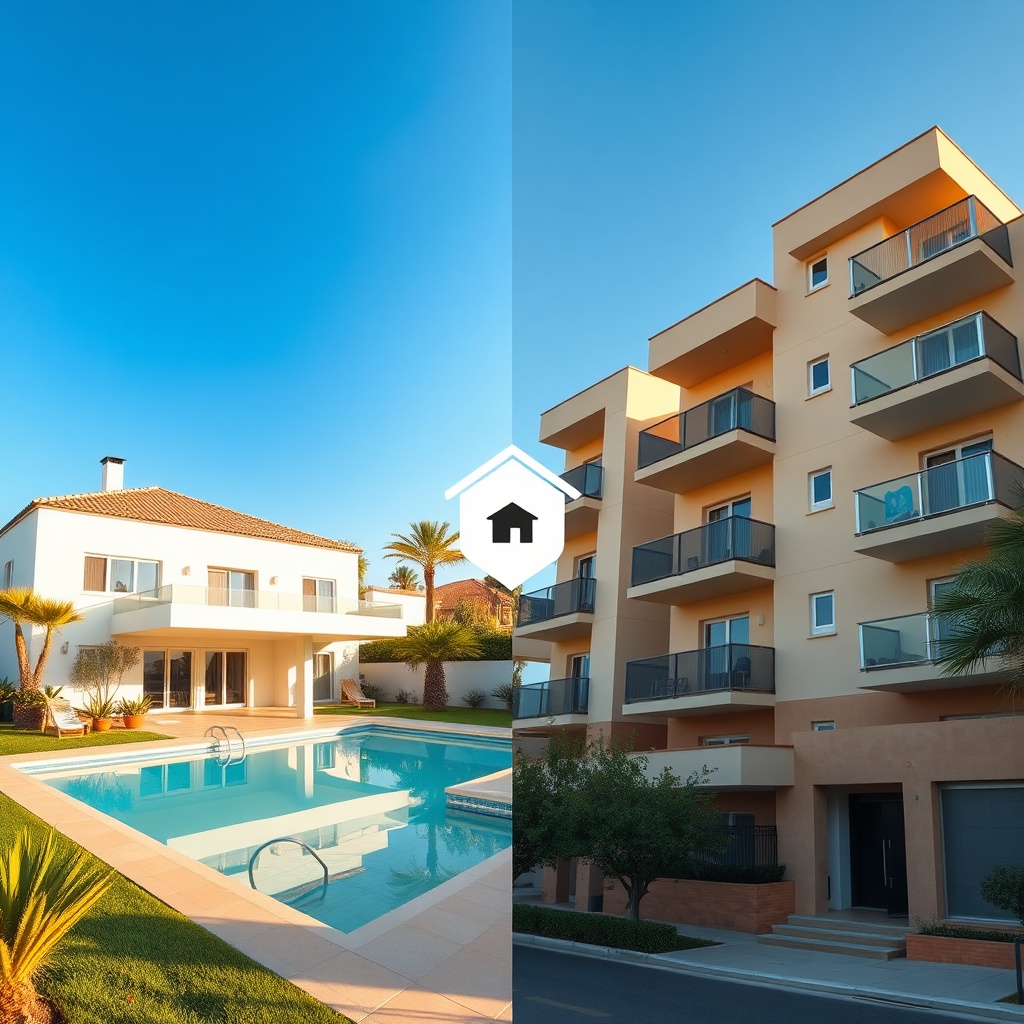
Illustration montrant les deux types de biens à assurer : une villa indépendante et un appartement en copropriété.
The Core Difference: Individual Property vs Collective Building
Choisir entre une assurance villa et une assurance appartement, c'est d'abord choisir entre deux réalités juridiques et matérielles différentes. La villa est une construction individuelle, posée sur son propre terrain. Vous êtes responsable de l'ensemble : les murs, la toiture, les fondations, mais aussi le portail, la clôture, le jardin et les éventuelles dépendances comme un garage ou une piscine.
L'appartement, lui, est un lot privatif à l'intérieur d'un immeuble collectif. Votre responsabilité s'arrête à vos murs intérieurs, vos sols et vos plafonds. Le gros œuvre, la toiture, les parties communes et les structures porteuses sont gérés par le syndic de copropriété. Cette distinction est le point de départ de toute comparaison.
Définition: Un lot privatif est la partie d'un immeuble en copropriété qui vous appartient exclusivement, comme votre appartement, votre cave ou votre place de parking. Les parties communes (escaliers, toiture, ascenseur) appartiennent à tous les copropriétaires.
Un agent d'assurance compare les besoins de couverture entre une villa et un appartement.
Why the Insurance Contract Structure Isn't the Same
Le contrat d'assurance d'une villa est un contrat multirisque habitation classique, mais il doit être pensé pour un bâtiment complet. Vous êtes à la fois propriétaire du terrain et du bâti, ce qui vous oblige à garantir des éléments que l'on ne retrouve pas dans un appartement : les murs extérieurs, la toiture, les dépendances et les aménagements extérieurs.
Pour un appartement, le contrat multirisque habitation couvre votre lot privatif et votre responsabilité civile de propriétaire. Mais il existe une spécificité importante : l'assurance de la copropriété, souscrite par le syndic, couvre les parties communes et le bâtiment dans son ensemble. Votre contrat personnel intervient donc en complément, notamment pour les dégâts des eaux provenant de votre logement ou pour les dommages causés à vos voisins.
The Three Main Types of Coverage to Compare
Pour bien comparer les deux formules, il faut regarder trois grandes familles de garanties :
- Les garanties de base : incendie, dégâts des eaux, vol et responsabilité civile. Elles existent dans les deux cas, mais leur application diffère. En appartement, la garantie dégâts des eaux est cruciale car les sinistres se propagent rapidement entre voisins. En villa, la garantie tempête et les risques naturels prennent souvent plus d'importance.
- Les garanties spécifiques au bien : pour la villa, il faut vérifier la couverture du jardin, de la piscine, du portail et des clôtures. Pour l'appartement, l'attention se porte sur les parties communes et la solidarité avec le syndic.
- Les garanties de protection juridique et d'assistance : elles sont utiles dans les deux cas, mais en copropriété, la protection juridique peut aider en cas de litige avec le syndic ou les voisins. En villa, elle est souvent sollicitée pour des conflits de voisinage ou des problèmes avec des artisans.
Comparison Table — Villa vs Appartement
| Critère | Villa | Appartement |
|---|---|---|
| Bâtiment assuré | Structure complète, dépendances, extérieurs | Lot privatif uniquement (murs, sols, plafonds) |
| Parties communes | À la charge du propriétaire | Couvertes par l'assurance de la copropriété |
| Garanties spécifiques | Jardin, piscine, clôture, portail | Parties communes, ascenseur, toiture, gros œuvre |
| Responsabilité civile | Inclut souvent les dépendances et le terrain | Limitée au lot privatif et aux parties privatives |
| Risques typiques | Tempête, incendie, vandalisme, vol en rez-de-chaussée | Dégâts des eaux, incendie, responsabilité vis-à-vis des voisins |
The Real Risks: Why Your Property Type Changes the Coverage
Villa: Exterior Risks and Specific Exposures
Une villa est exposée à des risques qui lui sont propres. Le bâtiment est plus exposé aux tempêtes et aux vents violents, car il n'est pas protégé par les bâtiments voisins. Les dépendances comme le garage, l'abri de jardin ou la piscine sont des cibles privilégiées pour les cambriolages, car elles sont souvent moins bien protégées que la maison principale.
Le jardin et les extérieurs représentent également un enjeu. La garantie jardin et clôture est utile pour couvrir les dommages causés par une tempête ou un véhicule. La garantie piscine villa est souvent proposée en option, car une piscine présente un risque de responsabilité civile spécifique, notamment en cas de noyade ou de blessure d'un invité.
Réponse rapide: En villa, les garanties les plus importantes concernent souvent les extérieurs : tempête, piscine, clôture et dépendances. Ces éléments ne sont pas couverts par une assurance d'appartement standard.
Appartement: Collective Risks and Common Areas
En appartement, le risque majeur est le dégât des eaux. Une fuite dans votre salle de bain peut endommager l'appartement de votre voisin du dessous, et inversement. La garantie dégâts des eaux copropriété est donc essentielle, mais il faut aussi vérifier comment votre contrat intervient en cas de sinistre touchant les parties communes.
La toiture, les murs porteurs et les parties communes sont couverts par l'assurance de la copropriété. Votre contrat personnel intervient pour votre lot privatif et pour votre responsabilité civile. En cas de dégât des eaux provenant d'un appartement situé au-dessus du vôtre, c'est l'assurance du voisin qui doit intervenir, ou celle de la copropriété si le sinistre provient des parties communes.
The Impact of Location and Environment
Le lieu de votre bien influence fortement le contrat. Une villa située en zone inondable nécessitera une garantie catastrophes naturelles renforcée, tout comme un appartement au rez-de-chaussée dans une zone à risque. L'exposition au risque de cambriolage diffère également : une villa isolée en zone rurale ou en rez-de-chaussée de rue est plus vulnérable qu'un appartement en étage dans un immeuble sécurisé.
La prime d'assurance villa vs appartement varie donc selon la zone géographique, le niveau de sécurité du secteur et la présence ou non d'un dispositif d'alarme. Il est essentiel de déclarer ces éléments à l'assureur pour éviter une sous-assurance en cas de sinistre.
The Cost Factors: What Drives the Premium Difference
The Surface Area and Reconstruction Value
Le prix de votre assurance habitation dépend d'abord de la valeur de reconstruction du bien, c'est-à-dire le coût pour le reconstruire à l'identique en cas de sinistre total. Cette valeur est généralement plus élevée pour une villa que pour un appartement de même surface, car la villa comprend des murs extérieurs, une toiture et des fondations qui représentent un coût important.
La surface habitable joue également un rôle majeur. Un appartement de 50 m² aura une prime plus faible qu'une villa de 150 m², toutes choses égales par ailleurs. Mais il ne faut pas comparer uniquement la surface : la présence d'une piscine, d'un garage ou d'un grand terrain augmente la valeur à assurer et donc la cotisation.
The Role of the Building's Collective Insurance
Pour un appartement, une partie de la couverture est déjà assurée par la copropriété. Le syndic souscrit une assurance pour le bâtiment, qui couvre les parties communes et la responsabilité civile de la copropriété. Cela signifie que votre prime personnelle ne couvre pas la toiture ou les murs extérieurs, ce qui réduit le coût de votre contrat par rapport à une villa.
En revanche, vous payez votre quote-part de l'assurance de la copropriété via les charges de copropriété. Il faut donc intégrer ce coût dans le calcul global. Pour une villa, vous êtes seul à supporter l'intégralité du coût d'assurance du bâtiment, ce qui explique en partie pourquoi la prime est souvent plus élevée.
How Your Personal Situation Affects the Price
Votre situation personnelle influence également la prime. La présence d'un système d'alarme, d'un chien de garde ou d'un dispositif de télésurveillance peut réduire le coût de la garantie vol. Votre historique de sinistres et votre statut (propriétaire occupant ou bailleur) jouent aussi un rôle.
Pour un propriétaire bailleur, l'assurance est différente : la garantie loyers impayés et la protection juridique sont souvent ajoutées, ce qui augmente la prime. Pour un propriétaire occupant, l'accent est mis sur la protection du logement et des biens personnels.
How to Choose the Right Contract: A Step-by-Step Process
Step 1: Assess Your Specific Needs and Property Type
Avant de comparer les contrats, listez précisément ce que vous possédez. Pour une villa, notez les dépendances, la piscine, le jardin et les équipements extérieurs. Pour un appartement, vérifiez si vous êtes propriétaire ou locataire, et identifiez les parties communes qui vous concernent.
Cette étape est cruciale pour éviter les mauvaises surprises. Un contrat conçu pour un appartement ne couvrira pas votre piscine ou votre clôture, et un contrat de villa peut être surdimensionné pour un petit appartement.
Step 2: Compare the Guarantees, Not Just the Price
Comparer l'assurance habitation ne se limite pas au montant de la prime. Examinez les plafonds de garantie, les franchises et les exclusions. Un contrat moins cher avec une franchise élevée peut vous coûter plus cher en cas de sinistre.
Utilisez un comparateur en ligne ou demandez des devis personnalisés. Prêtez attention aux garanties spécifiques : la garantie piscine pour une villa, la garantie dégâts des eaux pour un appartement, et les options comme la protection juridique ou l'assistance.
Step 3: Check the Exclusions and Franchises
Les exclusions sont les cas où l'assureur ne vous indemnisera pas. Elles varient selon les contrats. Par exemple, certains contrats excluent les dommages causés par un défaut d'entretien ou par une piscine non sécurisée. Les franchises, c'est-à-dire la somme qui reste à votre charge en cas de sinistre, doivent être comparées attentivement.
Réponse rapide: La franchise est la somme qui reste à votre charge après un sinistre. Une franchise élevée réduit la prime mais augmente le coût de chaque réclamation. Vérifiez ce point avant de choisir votre contrat.
Step 4: Ask the Right Questions to the Insurer
Posez des questions précises à votre assureur pour clarifier les zones d'ombre. Demandez comment votre contrat intervient en cas de dégât des eaux provenant d'un voisin, ou qui prend en charge les dommages aux parties communes. Vérifiez également les conditions de résiliation et les délais de préavis.
Pour une villa, demandez explicitement si le jardin, la piscine et les clôtures sont couverts. Pour un appartement, renseignez-vous sur la coordination avec l'assurance de la copropriété en cas de sinistre touchant le bâtiment.
The Pitfalls to Avoid: Common Mistakes in Villa and Apartment Insurance
Underestimating the Reconstruction Value
Sous-estimer la valeur de reconstruction est l'erreur la plus fréquente. En cas de sinistre total, l'assureur n'indemnise que jusqu'au plafond prévu au contrat. Si vous avez déclaré une valeur trop basse, vous serez sous-assuré et ne pourrez pas reconstruire votre villa à l'identique.
Pour éviter ce piège, faites estimer la valeur de reconstruction par un professionnel ou utilisez les outils proposés par les assureurs. Cette valeur doit être réévaluée régulièrement, car les coûts de construction évoluent.
Forgetting the Specific Guarantees for Your Property Type
Un propriétaire de villa oublie souvent de déclarer sa piscine ou son abri de jardin. Un propriétaire d'appartement néglige parfois la garantie des équipements comme la cuisine intégrée ou les volets roulants. Ces oublis peuvent entraîner un refus d'indemnisation.
Relisez attentivement votre contrat et vérifiez que tous vos biens sont couverts. N'hésitez pas à ajouter des options si nécessaire, même si cela augmente la prime.
Not Declaring Changes or Renovations
Si vous effectuez des travaux, vous devez les déclarer à votre assureur. Une extension, une nouvelle salle de bain ou une piscine ajoutée modifient la valeur du bien et les risques assurés. Ne pas les déclarer peut entraîner une réduction de l'indemnisation en cas de sinistre.
De même, un changement d'usage du bien (transformation en location saisonnière, par exemple) doit être signalé. Votre contrat d'assurance habitation n'est pas adapté à une activité commerciale ou de location courte durée.
FAQ
Quelle est la principale différence entre l'assurance d'une villa et celle d'un appartement ?
La principale différence est l'objet assuré. Une villa est un bâtiment individuel, donc vous assurez la structure complète, les dépendances et les extérieurs. Un appartement est un lot privatif dans une copropriété, donc vous assurez votre logement et votre responsabilité civile, tandis que les parties communes sont couvertes par l'assurance de la copropriété.
L'assurance d'un appartement est-elle obligatoire en copropriété ?
L'assurance multirisque habitation est obligatoire pour les locataires, mais pas pour les propriétaires occupants. En revanche, le syndic de copropriété doit obligatoirement souscrire une assurance pour le bâtiment et les parties communes. Cette assurance est financée par les charges de copropriété.
Comment choisir entre une assurance villa et une assurance appartement ?
Le choix dépend de votre bien et de vos besoins. Pour une villa, privilégiez les garanties liées aux extérieurs : tempête, piscine, clôture, dépendances. Pour un appartement, concentrez-vous sur les garanties dégâts des eaux et responsabilité civile. Dans les deux cas, comparez les plafonds, les franchises et les exclusions, pas seulement le prix.
Un propriétaire de villa doit-il souscrire une assurance spécifique pour le jardin ou la piscine ?
La piscine doit être déclarée à l'assureur, car elle présente un risque de responsabilité civile spécifique. La garantie jardin et clôture est souvent proposée en option. Vérifiez votre contrat : si ces éléments ne sont pas mentionnés, ils ne sont pas couverts.
À lire aussi : Assurance Villa Casablanca 2026: 5 Erreurs À Éviter · Assurance Copropriété Casablanca 2026 : Prix · Comment Bien Estimer la Valeur de son Appartement ou Vi
Conclusion
L'assurance villa vs appartement repose sur une distinction simple : vous assurez soit un bâtiment complet, soit un lot dans un immeuble collectif. Cette différence structurelle influence les garanties indispensables, les risques à couvrir et le montant de la prime. Une villa exige une attention particulière sur les extérieurs et les dépendances, tandis qu'un appartement impose une vigilance sur les dégâts des eaux et la coordination avec la copropriété.
Pour choisir le bon contrat, commencez par évaluer précisément votre bien et vos besoins. Comparez ensuite les garanties et les exclusions, pas uniquement le prix. Enfin, déclarez toutes les modifications ou travaux pour éviter une sous-assurance. En agissant ainsi, vous serez serein face aux risques, quelle que soit la nature de votre logement.